
Stand: 2026-11-06
Was im vereinfachten Rahmen für alle Gruppen gilt, steht mit Nachweismatrix und Fahrplan auf der Seite Art. 16 DORA. Hier geht es um das, was nur EbAV betrifft: wie die Größe gezählt wird, was je Größe folgt und wie die Mindestanforderungen an die Geschäftsorganisation (MaGo für EbAV) daneben stehen.
Welche Einrichtungen sind gemeint?
EbAV sind Finanzunternehmen nach Art. 2 Abs. 1 lit. p DORA. Für den Begriff verweist Art. 3 Nr. 52 DORA auf Art. 6 Nr. 1 der EbAV-Richtlinie (EU) 2016/2341. In Deutschland sind das Pensionskassen (§ 232 VAG) und Pensionsfonds (§ 236 VAG). Die BaFin fasst beide im Rundschreiben 08/2020 (VA), der MaGo für EbAV, zusammen, deren Anwendungsbereich alle Pensionskassen und Pensionsfonds unter ihrer Aufsicht umfasst (Rn. 3).
Wie zählt man Versorgungsanwärter?
Über alle Altersversorgungssysteme der Einrichtung zusammen: Art. 2 Abs. 3 lit. c und Art. 3 Nr. 53 DORA sprechen jeweils von Systemen „mit insgesamt“ so vielen Versorgungsanwärtern. Eine eigene Definition des Versorgungsanwärters enthält DORA nicht. Die EbAV-Richtlinie definiert ihn in Art. 6 Nr. 5 als Person, die aufgrund ihrer beruflichen Tätigkeit Anspruch auf Altersversorgungsleistungen hat oder haben wird, ausdrücklich ohne Leistungsempfänger (Nr. 6) und ohne potenzielle Versorgungsanwärter (Nr. 7). DORA verwendet denselben Begriff, englisch wie die Richtlinie „members“. Nach unserer Lesart zählen deshalb aktive und ausgeschiedene Anwärter, Rentnerinnen und Rentner dagegen nicht. Weil DORA das nicht selbst sagt, sollte eine EbAV nahe einer Schwelle diese Lesart rechtlich bestätigen lassen. Die Schwelle von 100 entspricht der in Art. 5 der EbAV-Richtlinie, nach der Mitgliedstaaten kleine EbAV ganz oder teilweise ausnehmen dürfen.
Was gilt unter 15, bei 15-99 und ab 100?
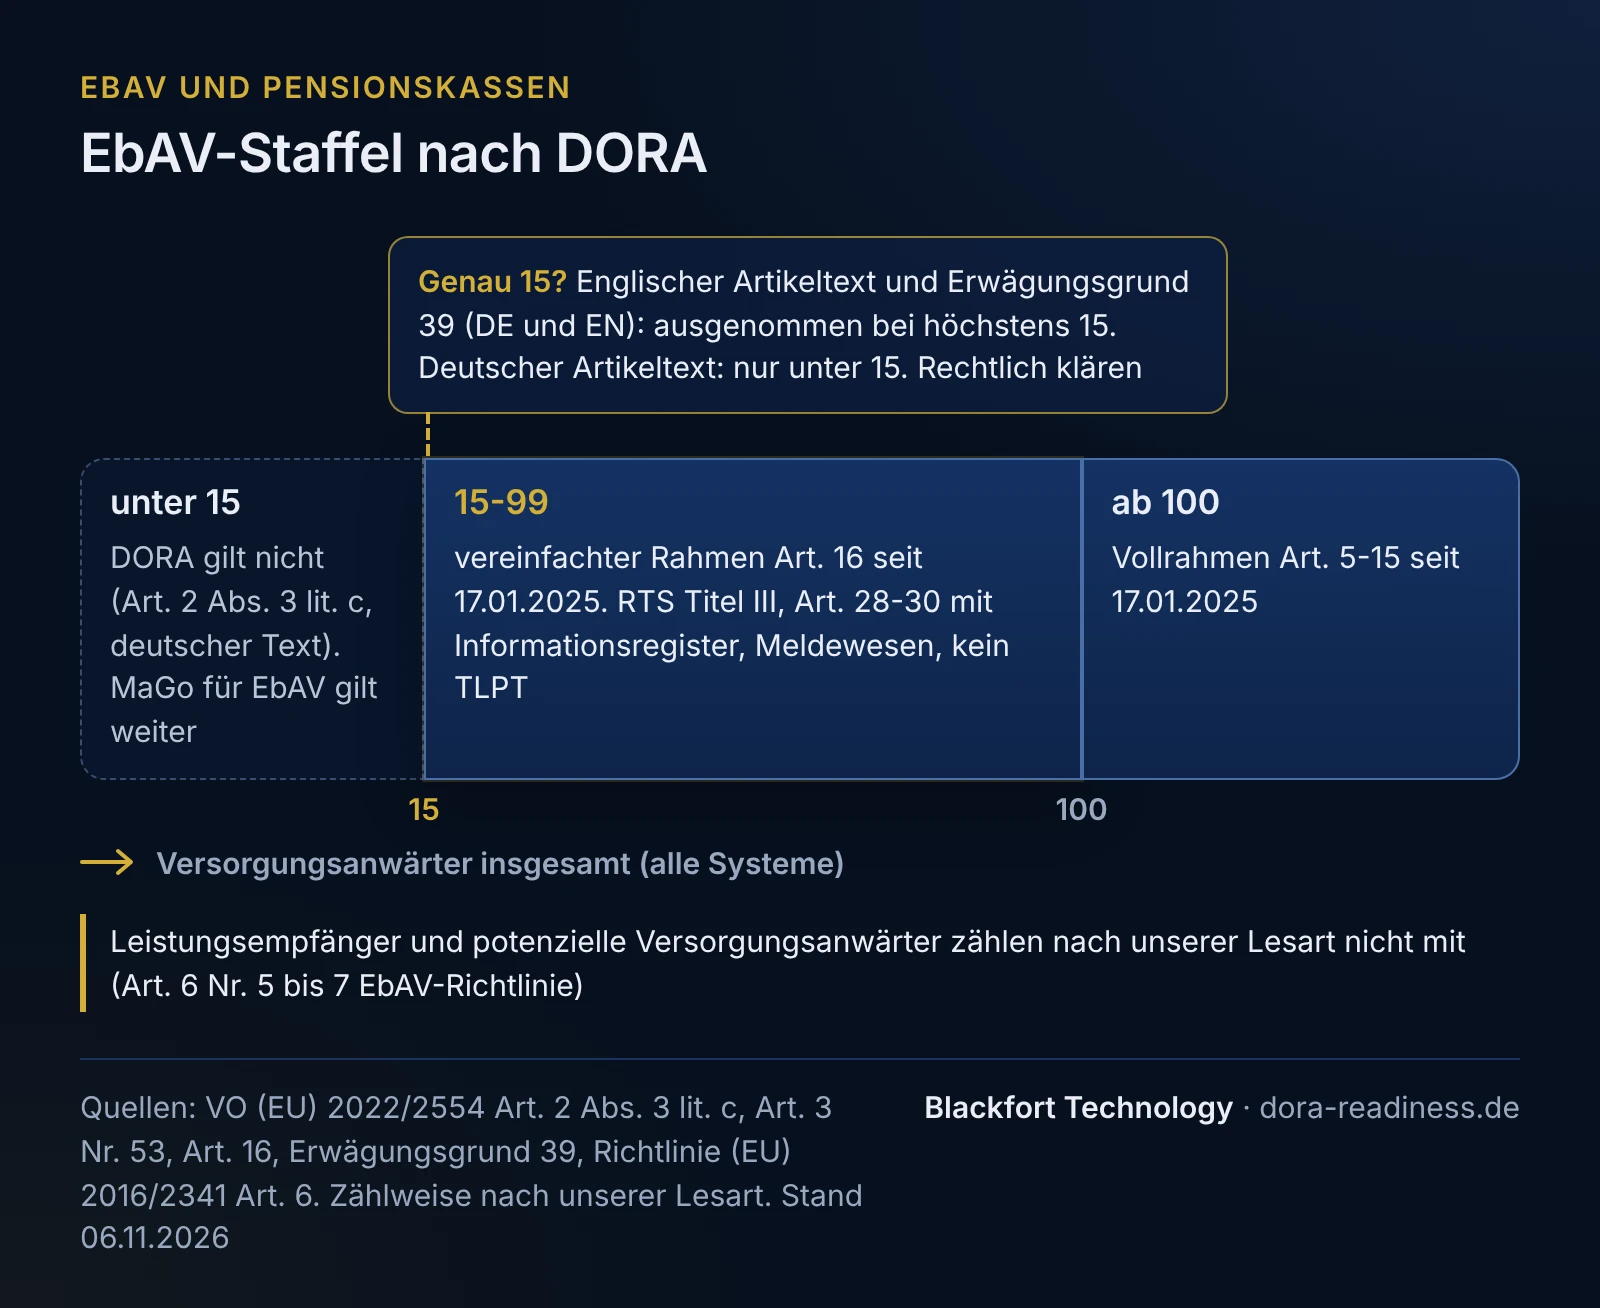
Die Staffel ergibt sich aus Art. 2 Abs. 3 lit. c, Art. 3 Nr. 53 und Art. 16 Abs. 1 DORA. Die BaFin ordnet kleine EbAV in Tabelle 1 der Aufsichtsmitteilung vom 21.08.2025 dem Art. 16 nach DORA selbst zu.
| Versorgungsanwärter insgesamt | DORA | Was daraus folgt |
|---|---|---|
| unter 15 | gilt nicht (Art. 2 Abs. 3 lit. c) | keine DORA-Pflichten. Die MaGo für EbAV gilt weiter, und IKT-Risiken sind nach der BaFin im Rahmen der ordnungsgemäßen Geschäftsorganisation trotzdem angemessen zu behandeln |
| 15-99 (kleine EbAV, Art. 3 Nr. 53) | vereinfachter Rahmen nach Art. 16 seit 17.01.2025 | RTS (EU) 2024/1774 Titel III, Art. 28 bis 30 mit Informationsregister, Meldewesen nach Kapitel III, kein TLPT (Art. 26 Abs. 1), Testprogramm nach Art. 24 und 25 nach unserer Lesart |
| ab 100 | Vollrahmen nach Art. 5 bis 15 seit 17.01.2025 | RTS Titel II mit DOR-Strategie, IKT-Risikokontrollfunktion und den übrigen Vorgaben, siehe IKT-Risikomanagement im Vollrahmen |
Bei genau 15 Versorgungsanwärtern weichen die Sprachfassungen ab: Der deutsche Artikeltext nimmt nur EbAV mit weniger als 15 aus, der englische Artikeltext und Erwägungsgrund 39 in beiden Sprachen solche mit höchstens 15. Die Herleitung steht auf der Seite DORA-Anwendungsbereich, eine EbAV mit genau 15 sollte die Frage rechtlich klären lassen.
Was heißt Art. 16 für eine kleine EbAV?
Dasselbe wie für die übrigen Art.-16-Gruppen. Leitlinie, Funktionsliste mit Analyse der Auswirkungen, Wiederherstellungsziele, Protokollierung und Geschäftsfortführungsplan verlangt der RTS auch hier, im Einzelnen auf der Seite Art. 16 DORA. Für EbAV kommen zwei Punkte hinzu, die aus ihrer Rechtsgrundlage folgen:
- Keine Übergangsfrist. Kleine EbAV fallen unmittelbar nach DORA unter Art. 16, seit 17.01.2025. Die Termine der KWG-Gruppe (01.01.2027) gelten für sie nicht.
- Drittparteien ohne Kleinstunternehmen-Ausnahme. Art. 28 bis 30 und das Informationsregister gelten auch für eine EbAV, die Kleinstunternehmen nach Art. 3 Nr. 60 ist. Die Ausnahme in § 1a Abs. 2a Satz 2 Nr. 3 KWG betrifft nur die KWG-Gruppe. Ob eine EbAV Kleinstunternehmen ist, prüfen Sie mit Beschäftigten und Bilanzsumme nach der Seite DORA-Anwendungsbereich.
Wie alle in Art. 16 Abs. 1 DORA genannten Unternehmen fassen kleine EbAV wiederholte kleinere Vorfälle nicht nach Art. 8 Abs. 2 der Delegierten VO 2024/1772 zusammen, Klassifizierung und Fristen stehen auf der Seite IKT-Vorfälle melden.
Wie stehen DORA und die MaGo für EbAV zueinander?
Nebeneinander. Für Pensionskassen und Pensionsfonds gilt die MaGo für EbAV, Rundschreiben 08/2020 (VA), in Kraft seit 01.06.2021. Die MaGo für Versicherungsunternehmen unter Solvency II, Rundschreiben 09/2025 (VA), gilt dagegen ausdrücklich nicht für Pensionskassen (Rn. 2). Deren Verhältnis zu DORA beschreibt die Seite DORA für Versicherer. Für EbAV sind zwei Kapitel der MaGo für EbAV besonders nah an DORA:
| MaGo für EbAV | DORA | Was das praktisch heißt |
|---|---|---|
| Kapitel 12 Ausgliederung, Bewertung wichtiger Funktionen und Versorgungstätigkeiten (Rn. 225) | Art. 28 bis 30, Einstufung kritischer oder wichtiger Funktionen nach Art. 3 Nr. 22 | Die BaFin sieht die sektoralen Auslagerungsregeln parallel und ergänzend zu DORA (Aufsichtsmitteilung, Abschnitt 7.1). Beide Bewertungen sind nicht identisch, also getrennt begründen. Die Pflichtvertragsinhalte nach Art. 30 gelten auch für Verträge, die keine Ausgliederung einer wichtigen Funktion oder Versorgungstätigkeit nach VAG sind (Abschnitt 7.3 mit Fußnote 20). |
| Kapitel 13 Notfallmanagement, von der gesamten Geschäftsleitung beschlossen, mit Testläufen und Übungen (Rn. 266, 267) | Art. 16 Abs. 1 lit. f und g, RTS Art. 39 und 40 | Ein Notfallmanagement, das schon besteht, ist die Grundlage für den IKT-Geschäftsfortführungsplan. Was RTS Art. 39 zusätzlich verlangt, etwa Wiederherstellungsziele, steht auf der Seite Art. 16 DORA. |
Keine dieser Pflichten ersetzt die andere. Wer die Notfallplanung nach der MaGo für EbAV schon gut aufgestellt hat, behält sie und ergänzt die IKT-Teile, die der RTS verlangt.
Beispiel: Einstufungsvermerk einer EbAV
Fiktives Beispiel, kein Kunde. Die Pensionskasse der Muster-Werke VVaG ist die Firmenpensionskasse eines Maschinenbauers. Sie hat drei eigene Beschäftigte, Verwaltung und IT stellt das Trägerunternehmen. Der Vorstand hält die DORA-Einstufung zum Stichtag fest:
| Prüfpunkt | Wert oder Feststellung | Beleg | Ergebnis |
|---|---|---|---|
| EbAV nach Art. 2 Abs. 1 lit. p, Art. 3 Nr. 52 DORA | Pensionskasse nach § 232 VAG, von der BaFin beaufsichtigt | Erlaubnis, Satzung | ja |
| Altersversorgungssysteme | zwei Tarifwerke, zusammen gezählt | Geschäftsplan | Zählung über beide |
| Versorgungsanwärter | 61 aktive und 23 ausgeschiedene Anwärter mit Anspruch, zusammen 84 | Bestandsführung, Stichtag 31.12.2025 | 84 |
| nicht gezählt (unsere Lesart) | 142 Leistungsempfänger, 30 potenzielle Versorgungsanwärter im Trägerunternehmen | Bestandsführung | Lesart rechtlich bestätigt am 15.10.2026 |
| Ausnahme nach Art. 2 Abs. 3 lit. c | 84, also nicht unter 15 und nicht im Grenzfall 15 | - | greift nicht |
| kleine EbAV nach Art. 3 Nr. 53 | 84, also weniger als 100 | - | ja |
| Kleinstunternehmen nach Art. 3 Nr. 60 | 3 Beschäftigte, Bilanzsumme 48 Mio. EUR, Jahresumsatz über 2 Mio. EUR | Jahresabschluss 2025 | nein |
| Ergebnis | vereinfachter Rahmen nach Art. 16 seit 17.01.2025, Art. 28 bis 30 mit Informationsregister, Meldewesen nach Kapitel III, kein TLPT. MaGo für EbAV gilt daneben | Art. 16 | |
| Folge für Drittparteien | IT-Leistungen des Trägerunternehmens sind IKT-Dienstleistungen nach Art. 3 Nr. 21 (unsere Einordnung): Vertrag mit Inhalten nach Art. 30, Eintrag im Informationsregister, daneben Ausgliederungsbewertung nach Kapitel 12 MaGo für EbAV | ||
| Auslöser für neue Prüfung | Versorgungsanwärter über 90 (interne Warnschwelle), neues Tarifwerk oder Übernahme eines Bestands, Wechsel des Verwalters, jährlich zum Bilanzstichtag | ||
Der Vermerk zeigt, warum die Zählweise wichtig ist: Mit Leistungsempfängern käme die Kasse auf 226 Personen und läge im Vollrahmen. Deshalb steht im Vermerk, wer gezählt wurde, nach welcher Lesart und wer sie bestätigt hat. Alle Zahlen und Daten sind erfunden, die Warnschwelle ist unsere Empfehlung.
Drei typische Lücken bei kleinen EbAV
| Lücke | Ursache | Wirkung | Abhilfe |
|---|---|---|---|
| Zählweise nicht festgehalten | die Bestandsstatistik weist „Versicherte“ insgesamt aus, Anwärter und Leistungsempfänger werden nicht getrennt | der Rahmen ist nicht belegt, im Grenzbereich um 15 oder 100 droht der falsche Rahmen | Zählung nach Kategorien zum Stichtag im Einstufungsvermerk, Lesart rechtlich bestätigen lassen, jährlich wiederholen |
| Nur Ausgliederungen nach VAG geprüft | die Bestandsaufnahme für DORA stützt sich auf die Liste der Ausgliederungen nach der MaGo für EbAV | IKT-Verträge ohne wichtige Funktion fehlen im Register und haben keine Pflichtinhalte nach Art. 30 | alle IKT-Dienstleistungen nach Art. 3 Nr. 21 erfassen, Ausgliederungsliste als Ausgangspunkt nutzen, nicht als Grenze |
| Leistungen des Trägerunternehmens ohne Vertrag nach Art. 30 | IT läuft über eine Geschäftsbesorgung oder ein Service Level Agreement mit dem Trägerunternehmen, das nie gegen DORA geprüft wurde | Pflichtinhalte, Prüf- und Zugangsrechte und Ausstiegsregeln fehlen gerade beim wichtigsten Dienstleister | Vereinbarung um eine Anlage nach Art. 30 ergänzen, mit Rechtsberatung, und das Trägerunternehmen im Register führen |
Lücken und Abhilfe sind unsere fachliche Einordnung aus dem Wortlaut von DORA, RTS, MaGo für EbAV und Aufsichtsmitteilung. Das Beispiel ist frei erfunden. Die Einordnung ist allgemeine Information und ersetzt keine Rechtsberatung im Einzelfall.
Wie wir unterstützen
Kleine EbAV kommen nicht von der BAIT, für sie ist die Art.-16-Gap-Analyse der passende Einstieg: Sie prüft Einstufungsvermerk, Dokumente und Nachweise gegen die Nachweismatrix und liefert einen Maßnahmenplan, der die vorhandene MaGo-Dokumentation einbezieht. Umfang und Preis stehen auf der Seite DORA-Gap-Analyse.
Häufige Fragen
Gilt die Seite auch für Pensionsfonds?+
Was passiert, wenn wir über 100 Versorgungsanwärter wachsen?+
Wer meldet einen Vorfall, wenn das Trägerunternehmen unsere IT betreibt?+
Gilt NIS2 für Pensionskassen?+
Weiterlesen
- Art. 16 DORA: der vereinfachte IKT-Risikomanagementrahmen
- DORA Anwendungsbereich: wer betroffen ist, welcher Rahmen gilt
- VAIT und DORA für Versicherer: Mapping, MaGo und Umbauplan
- DORA-Informationsregister: Aufbau, Pflichtfelder, Einreichung
- DORA-Meldepflicht: IKT-Vorfälle klassifizieren und melden
- DORA-Gap-Analyse: Quick-Check, Art. 16, Vollrahmen, Preise
Quellen
- Verordnung (EU) 2022/2554 (DORA), Art. 2, 3 Nr. 52, 53 und 60, Art. 16, 26, 28-30, Erwägungsgrund 39 (abgerufen am 2026-11-06)
- Regulation (EU) 2022/2554 (DORA), englische Fassung, Art. 2 Abs. 3 lit. c, Art. 3 Nr. 53, Erwägungsgrund 39 (abgerufen am 2026-11-06)
- Richtlinie (EU) 2016/2341 (EbAV-Richtlinie), Art. 5 und 6 (abgerufen am 2026-11-06)
- Delegierte Verordnung (EU) 2024/1774 (RTS IKT-Risikomanagement), Titel III Art. 28-41 (abgerufen am 2026-11-06)
- Delegierte Verordnung (EU) 2024/1772 (Klassifizierung von Vorfällen), Art. 8 Abs. 2 (abgerufen am 2026-11-06)
- BaFin: Rundschreiben 08/2020 (VA), Aufsichtsrechtliche Mindestanforderungen an die Geschäftsorganisation von Einrichtungen der betrieblichen Altersversorgung (MaGo für EbAV) (abgerufen am 2026-11-06)
- BaFin: Aufsichtsmitteilung vom 21.08.2025 zum vereinfachten IKT-Risikomanagementrahmen (Artikel 16 DORA), Abschnitte 1 und 7 (abgerufen am 2026-11-06)
- Versicherungsaufsichtsgesetz, § 232 Pensionskassen (nichtamtliche Fassung) (abgerufen am 2026-11-06)
- Versicherungsaufsichtsgesetz, § 236 Pensionsfonds (nichtamtliche Fassung) (abgerufen am 2026-11-06)
- BSI-Gesetz, Anlage 1 (nichtamtliche Fassung) (abgerufen am 2026-11-06)
Diese Inhalte dienen der allgemeinen technischen und organisatorischen Information und stellen keine Rechtsberatung dar (keine Rechtsdienstleistung i. S. d. RDG).