
Stand: 2026-11-06
Was im vereinfachten Rahmen für alle Gruppen gilt, steht mit Nachweismatrix und Fahrplan auf der Seite Art. 16 DORA. Hier geht es um das, was Wertpapierinstitute anders betrifft: die Einstufung nach der Verordnung über Aufsichtsanforderungen an Wertpapierfirmen (IFR), die Überwachung der Schwellen und die Unterschiede zu Factoring, Leasing und den übrigen Instituten, die erst über das KWG zu DORA kommen.
Wann ist ein Wertpapierinstitut „klein und nicht verflochten“?
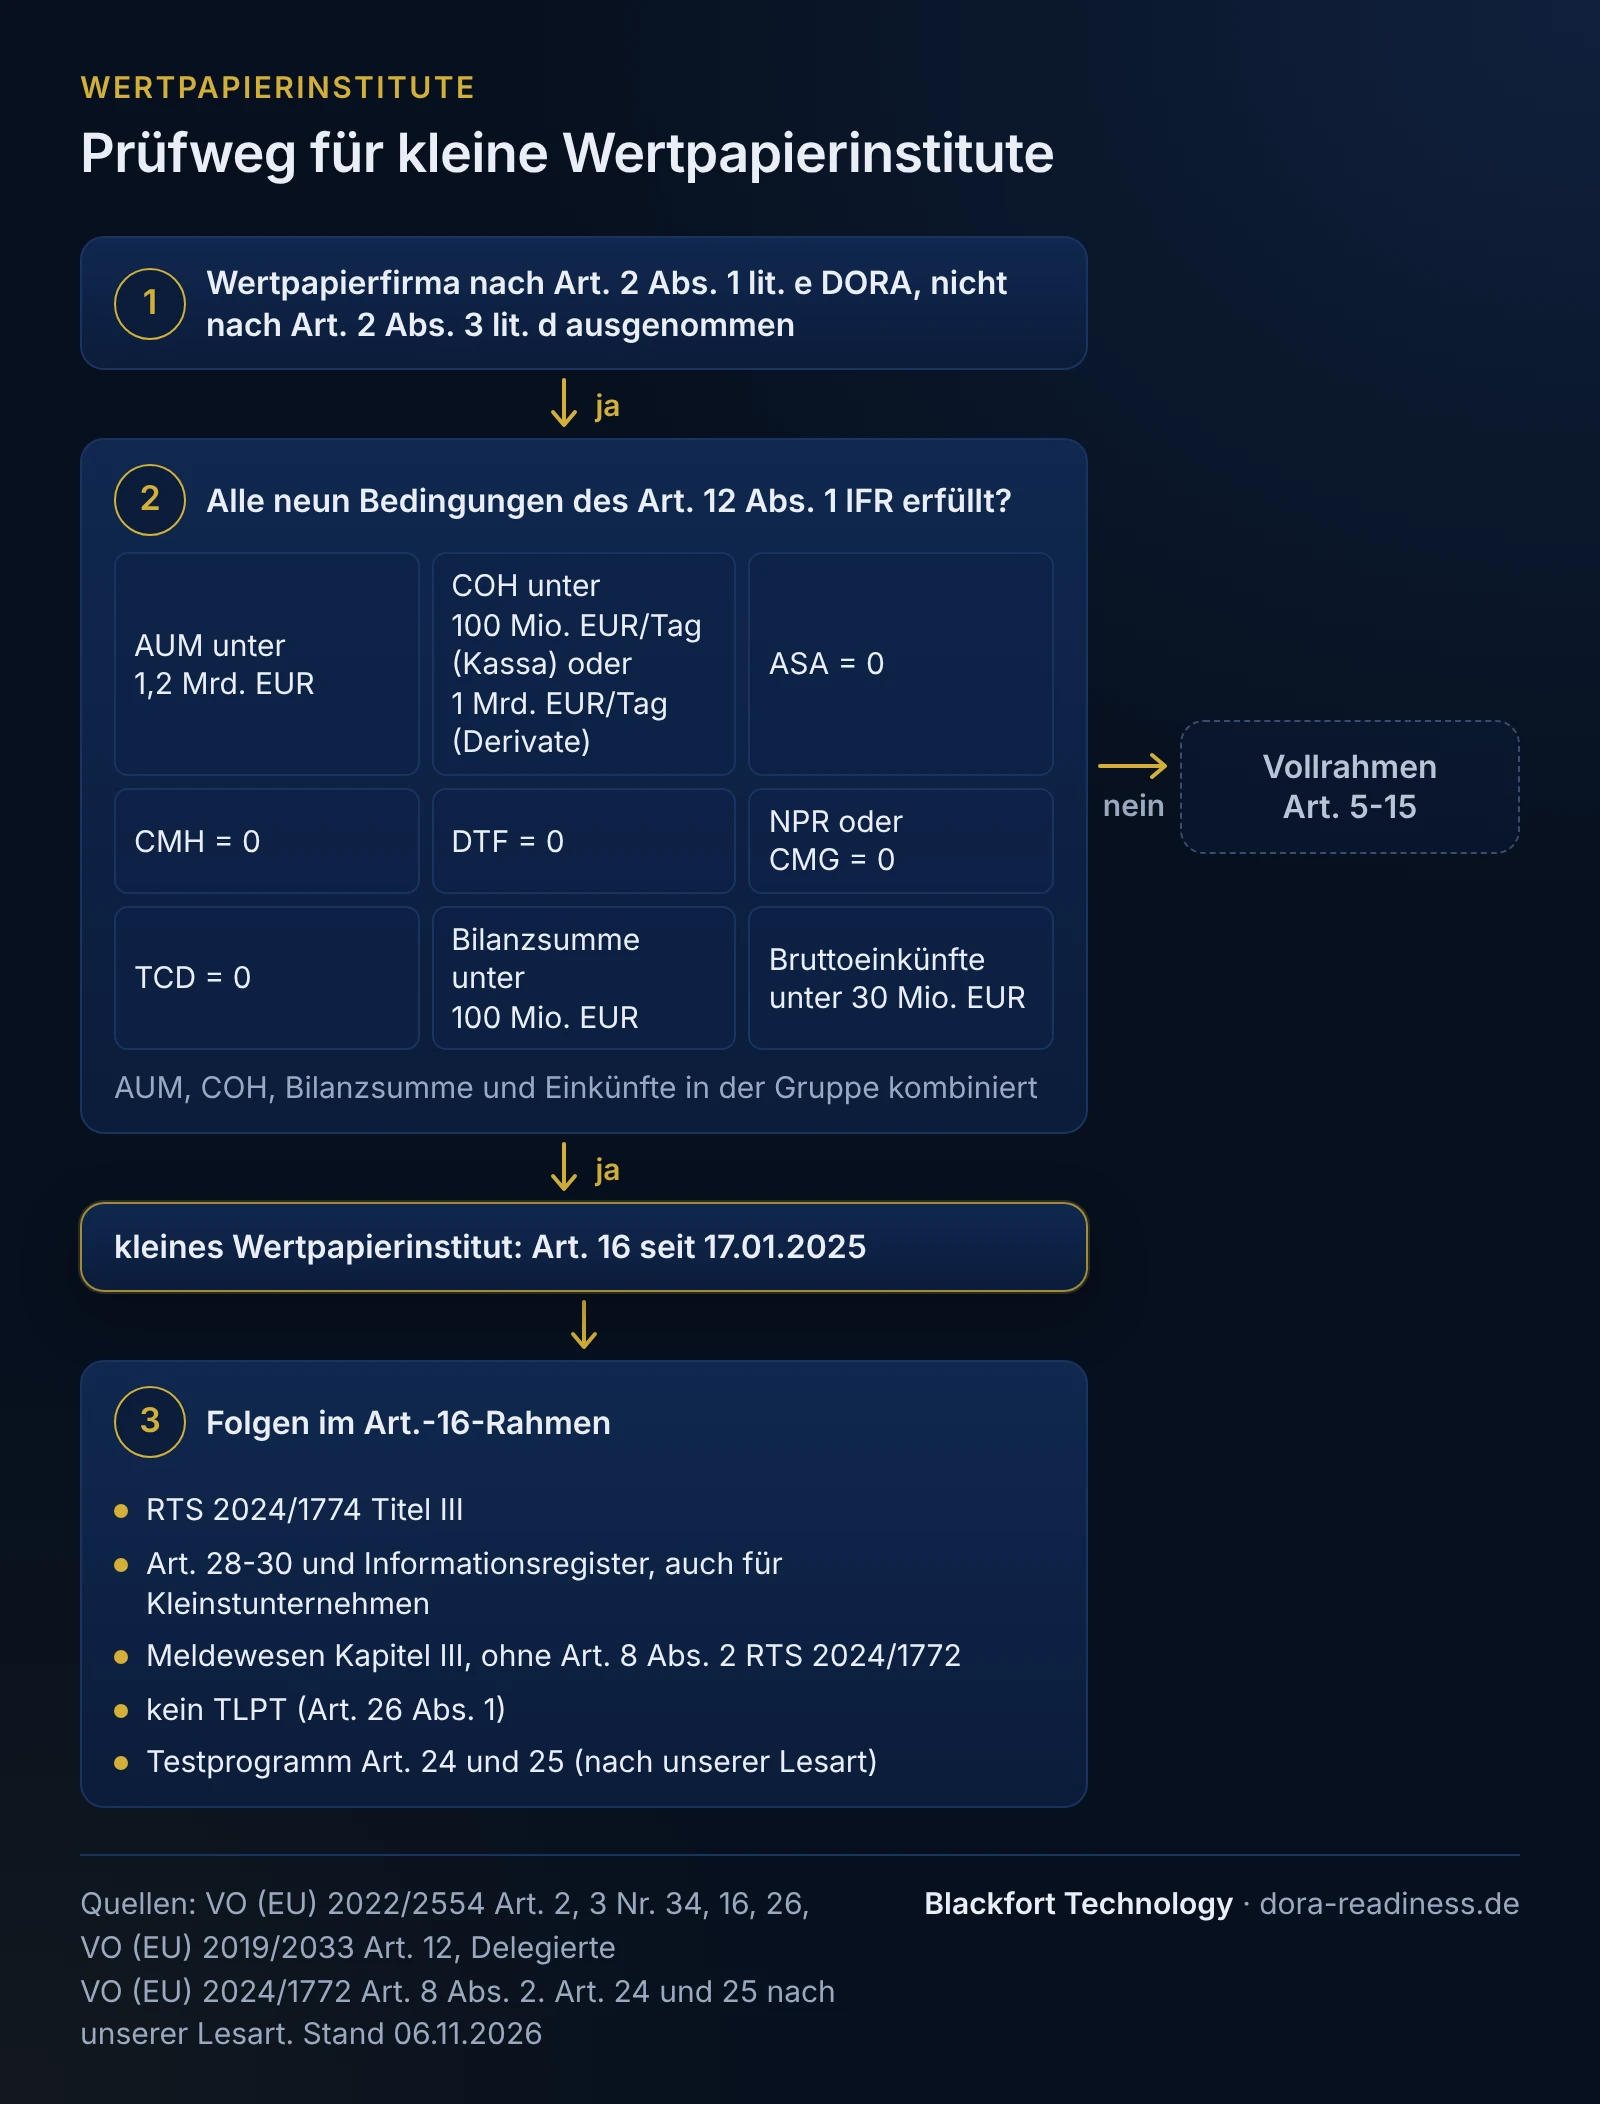
Wenn es alle neun Bedingungen des Art. 12 Abs. 1 IFR erfüllt. DORA übernimmt diese Abgrenzung wörtlich: Art. 3 Nr. 34 DORA verweist auf Art. 12 Abs. 1 der Verordnung (EU) 2019/2033, und § 2 Abs. 16 WpIG definiert das „kleine Wertpapierinstitut“ mit demselben Verweis. Die BaFin ordnet diese Institute in der Aufsichtsmitteilung vom 21.08.2025 dem Art. 16 nach DORA selbst zu, nicht über das FinmadiG. Mittlere und große Wertpapierinstitute (§ 2 Abs. 17 und 18 WpIG) erfüllen die Bedingungen nicht und wenden den Vollrahmen nach Art. 5 bis 15 an.
| Art. 12 Abs. 1 IFR | Größe (Faktor nach IFR) | Bedingung |
|---|---|---|
| lit. a | verwaltete Vermögenswerte (AUM) | unter 1,2 Mrd. EUR |
| lit. b | bearbeitete Kundenaufträge (COH) | unter 100 Mio. EUR pro Tag für Kassageschäfte oder unter 1 Mrd. EUR pro Tag für Derivate (Wortlaut „oder“, siehe unten) |
| lit. c | verwahrte und verwaltete Vermögenswerte (ASA) | gleich null |
| lit. d | gehaltene Kundengelder (CMH) | gleich null |
| lit. e | täglicher Handelsstrom (DTF) | gleich null |
| lit. f | Nettopositionsrisiko (NPR) oder Clearing-Einschuss (CMG) | gleich null |
| lit. g | Ausfallrisiko der Handelsgegenpartei (TCD) | gleich null |
| lit. h | bilanzielle und außerbilanzielle Gesamtsumme | unter 100 Mio. EUR |
| lit. i | jährliche Bruttogesamteinkünfte aus Wertpapierdienstleistungen und Anlagetätigkeiten | unter 30 Mio. EUR, Durchschnitt der zwei vorangehenden Geschäftsjahre |
Vier Regeln aus Art. 12 IFR sind für die DORA-Einstufung besonders wichtig. Gehört das Institut zu einer Gruppe, gelten die Bedingungen lit. a, b, h und i auf kombinierter Basis für alle Wertpapierfirmen der Gruppe, lit. c bis g dagegen für jedes Institut einzeln (Abs. 2). Für lit. h und i zählen die Werte am Ende des letzten Geschäftsjahres, dessen Abschluss erstellt und vom Leitungsorgan gebilligt wurde. Fehlt er sechs Monate nach Geschäftsjahresende noch, gilt ein vorläufiger Abschluss. Bei lit. b verbindet der Wortlaut die Werte für Kassageschäfte und Derivate mit „oder“, auch in der englischen Fassung („or“). Wir lesen das so, dass ein Institut, das beide Geschäftsarten betreibt, beide Werte unterschreiten muss. Dafür spricht Erwägungsgrund 17 IFR, der die Werte mit „bzw.“ je Geschäftsart nennt. Im Grenzfall ist das rechtlich zu klären. Verlust und Wiedererlangung des Status folgen eigenen Fristen, dazu die Fragen unten. Kein Wertpapierinstitut im Sinn von DORA ist, wer nach Art. 2 und 3 MiFID II ausgenommen ist (Art. 2 Abs. 3 lit. d DORA). Das betrifft die Erlaubnisfrage, nicht die Größe.
Was heißt Art. 16 für ein kleines Wertpapierinstitut?
Dasselbe wie für jede andere Art.-16-Gruppe: statt Art. 5 bis 15 der vereinfachte Rahmen nach Art. 16 mit Titel III (Art. 28 bis 41) des RTS (EU) 2024/1774. Leitlinie, Funktionsliste mit Analyse der Auswirkungen auf den Geschäftsbetrieb, Wiederherstellungsziele, Protokollierung und Geschäftsfortführungsplan verlangt der RTS auch hier. Was im Einzelnen gilt, was als ausdrückliche Vorgabe entfällt und welche Rolle wer übernimmt, steht in der Nachweismatrix auf der Seite Art. 16 DORA. Für Wertpapierinstitute kommen fünf Punkte hinzu, die sich aus ihrer Rechtsgrundlage ergeben:
- Seit 17.01.2025 vollständig. Art. 16 gilt für sie unmittelbar nach DORA. Eine Übergangsfrist wie § 65a Abs. 3 KWG für die KWG-Gruppe gibt es nicht.
- Drittparteien ohne Kleinstunternehmen-Ausnahme. Art. 28 bis 30 gelten auch dann, wenn das Institut ein Kleinstunternehmen nach Art. 3 Nr. 60 DORA ist. Die Ausnahme in § 1a Abs. 2a Satz 2 Nr. 3 KWG gilt nur für die KWG-Gruppe, die BaFin betont, dass es für Art. 28 bis 30 sonst keine vergleichbare Ausnahme gibt. Damit gilt auch das Informationsregister.
- Keine Zusammenfassung wiederholter Vorfälle. Die Regel aus Art. 8 Abs. 2 der Delegierten VO 2024/1772, wiederholte kleinere Vorfälle monatlich zusammen zu bewerten, gilt ausdrücklich nicht für die in Art. 16 Abs. 1 DORA genannten Unternehmen. Kleine Wertpapierinstitute sind dort genannt, für die KWG-Gruppe ist die Frage offen (IKT-Vorfälle melden).
- Kein TLPT. Art. 26 Abs. 1 DORA nimmt die in Art. 16 Abs. 1 Unterabsatz 1 genannten Unternehmen von den bedrohungsorientierten Penetrationstests aus. Ob das Testprogramm nach Art. 24 und 25 gilt, beantworten wir auf der Seite Art. 16 DORA als unsere Lesart, dort mit Gegenargument.
- Keine MaRisk als Brücke. Die MaRisk nennen in AT 2.1 Tz. 2 nur große Wertpapierinstitute nach § 2 Abs. 18 WpIG. Für kleine Wertpapierinstitute verlangt § 41 WpIG solide Regelungen zur Unternehmensführung mit wirksamen Verfahren zur Steuerung der Risiken. Anders als bei Factoring und Leasing gibt es für kleine Wertpapierinstitute damit kein MaRisk-Gegenstück wie das Notfallkonzept nach AT 7.3, mit dem die DORA-Dokumente zu verzahnen wären (unsere Ableitung aus dem Anwendungsbereich).
Was ist anders als bei der KWG-Gruppe?
Die Rechtsgrundlage und damit der Zeitplan und zwei Ausnahmen. Factoring- und Leasinginstitute, Bürgschaftsbanken und die übrigen Institute nach § 1a Abs. 2a KWG wenden DORA so an, „als wären“ sie CRR-Kreditinstitute, und zwar erst ab 01.01.2027. Wertpapierinstitute sind Finanzunternehmen nach Art. 2 Abs. 1 lit. e DORA.
| Punkt | kleines Wertpapierinstitut | KWG-Gruppe (§ 1a Abs. 2a KWG) |
|---|---|---|
| Rechtsgrundlage für Art. 16 | Art. 16 Abs. 1 i. V. m. Art. 3 Nr. 34 DORA | § 1a Abs. 2a Satz 2 Nr. 1 KWG |
| Art. 16 anzuwenden | seit 17.01.2025 | ab 01.01.2027, bis dahin BAIT |
| Meldewesen nach Kapitel III | seit 17.01.2025 | seit 17.01.2025 |
| Art. 28 bis 30 für Kleinstunternehmen | gelten | gelten nicht (§ 1a Abs. 2a Satz 2 Nr. 3 KWG) |
| Art. 8 Abs. 2 Delegierte VO 2024/1772 | gilt nicht | offen |
| TLPT | gilt nicht (Art. 26 Abs. 1 DORA) | gilt nicht (§ 1a Abs. 2a Satz 2 Nr. 2 KWG) |
| Statusprüfung | laufend nach Art. 12 IFR, mit Wechselfristen | Erlaubnis nach KWG, Kleinstunternehmen nach Art. 3 Nr. 60 DORA |
Wer als Wertpapierinstitut Texte zur KWG-Gruppe liest, sollte deshalb drei Aussagen nicht übernehmen: die Frist bis 2027, die Kleinstunternehmen-Ausnahme bei Art. 28 bis 30 und den offenen Punkt zu wiederholten Vorfällen.
Beispiel: Einstufungsvermerk eines Wertpapierinstituts
Fiktives Beispiel, kein Kunde. Die Muster-Portfolio GmbH erbringt Finanzportfolioverwaltung und Anlagevermittlung, hält keine Kundengelder und verwahrt keine Wertpapiere. Sie hat 19 Beschäftigte und gehört mit einer zweiten Wertpapierfirma, der Muster-Fondsberatung GmbH, zu einer Holding. Die Geschäftsleitung hält die DORA-Einstufung für den Abschlussprüfer und die eigene Akte fest:
| Prüfpunkt | Wert oder Feststellung | Beleg | Ergebnis |
|---|---|---|---|
| Finanzunternehmen nach Art. 2 Abs. 1 lit. e DORA | Erlaubnis als Wertpapierinstitut nach WpIG | Erlaubnisbescheid | ja |
| Ausnahme nach Art. 2 Abs. 3 lit. d DORA | keine, Erlaubnis nach WpIG | Erlaubnisbescheid | nein |
| lit. a AUM, kombiniert für die Gruppe | 0,70 Mrd. EUR eigene plus 0,41 Mrd. EUR Schwester = 1,11 Mrd. EUR | Berechnung nach Art. 17 IFR, Stichtag 30.09.2026 | erfüllt, Abstand 0,09 Mrd. EUR |
| lit. b COH, kombiniert | Kassageschäfte 6 Mio. EUR pro Tag, Derivate 0, beide Werte unterschritten | Berechnung nach Art. 20 IFR | erfüllt |
| lit. c bis g, je Institut | ASA, CMH, DTF, NPR/CMG und TCD jeweils null | Geschäftsmodell, Meldewesen nach IFR | erfüllt |
| lit. h Gesamtsumme, kombiniert | 14 Mio. EUR | vom Leitungsorgan gebilligte Jahresabschlüsse 2025 | erfüllt |
| lit. i Bruttoeinkünfte, kombiniert | Durchschnitt 2024 und 2025: 9,6 Mio. EUR | Jahresabschlüsse 2024 und 2025 | erfüllt |
| Kleinstunternehmen nach Art. 3 Nr. 60 DORA | 19 Beschäftigte | Personalstatistik | nein (ohne Folge für Art. 28 bis 30) |
| Ergebnis | kleines und nicht verflochtenes Wertpapierinstitut, vereinfachter Rahmen nach Art. 16 seit 17.01.2025, Art. 28 bis 30 mit Informationsregister, Meldewesen nach Kapitel III, kein TLPT | Art. 16 | |
| Auslöser für neue Prüfung | AUM der Gruppe über 1,15 Mrd. EUR (interne Warnschwelle), neue Erlaubnis für Verwahrung oder Eigenhandel, Zukauf in der Gruppe, Billigung des Jahresabschlusses | ||
| Überwachung | AUM und COH monatlich durch das Rechnungswesen, Bericht an die Geschäftsleitung, Vermerk jährlich erneuert | ||
Der Vermerk macht den Grenzfall sichtbar: Mit 1,11 Mrd. EUR liegt die Gruppe knapp unter der AUM-Schwelle. Steigen die verwalteten Vermögen der Schwester, kann die Muster-Portfolio GmbH ihren Status verlieren, obwohl sich bei ihr selbst nichts ändert. Für diesen Fall sollte der Wechsel in den Vollrahmen vorbereitet sein, etwa mit einer Liste der Vollrahmen-Dokumente, die dann fehlen würden (IKT-Risikomanagement im Vollrahmen). Die Werte und der Rhythmus im Vermerk sind erfunden, die Warnschwelle ist unsere Empfehlung.
Drei typische Lücken bei kleinen Wertpapierinstituten
| Lücke | Ursache | Wirkung | Abhilfe |
|---|---|---|---|
| Schwellen nicht überwacht | der Status „kleines Wertpapierinstitut“ wurde bei der Erlaubnis festgestellt und seither nicht mehr geprüft, Gruppenwerte fehlen | das Institut fällt nach einer Schwellenüberschreitung in den Vollrahmen, ohne DOR-Strategie, IKT-Risikokontrollfunktion und die übrigen Vollrahmen-Vorgaben vorbereitet zu haben | Einstufungsvermerk mit Gruppenwerten, monatliche Messung von AUM und COH, Warnschwelle und Bericht an die Geschäftsleitung |
| Ausnahme der KWG-Gruppe übernommen | Fachtexte zu Factoring und Leasing gelesen, Kleinstunternehmen ohne Art. 28 bis 30 auf das eigene Institut übertragen | Informationsregister und Vertragsinhalte nach Art. 30 fehlen seit 2025 | Register nach ITS (EU) 2024/2956 aufbauen, Verträge gegen Art. 30 prüfen lassen, Lücken mit Termin in den Maßnahmenplan |
| Konzernvorgaben ohne Zuordnung zu Titel III | das Institut übernimmt die IT-Vorgaben einer Mutter im Vollrahmen und hält sie für ausreichend | zu RTS Art. 28 bis 41 lässt sich kein Nachweis zeigen, institutsbezogene Beschlüsse der eigenen Geschäftsleitung fehlen | Konzernvorgaben Artikel für Artikel der Nachweismatrix zuordnen, eigene Beschlüsse zu Funktionsliste, Analyse der Auswirkungen und Leitlinie fassen, Konzernvorgaben behalten |
Lücken und Abhilfe sind unsere fachliche Einordnung aus dem Wortlaut von DORA, IFR und RTS. Das Beispielinstitut ist frei erfunden. Die Einordnung ist allgemeine Information und ersetzt keine Rechtsberatung im Einzelfall.
Wie wir unterstützen
Kleine Wertpapierinstitute kommen nicht von der BAIT, für sie ist die Art.-16-Gap-Analyse der passende Einstieg: Sie prüft Einstufungsvermerk, Dokumente und Nachweise gegen die Nachweismatrix und liefert einen Maßnahmenplan. Umfang und Preis stehen auf der Seite DORA-Gap-Analyse. Wie DORA und NIS2 zusammenspielen, falls ein Institut über eine andere Tätigkeit auch unter das BSI-Gesetz fällt, beschreibt die Seite DORA und NIS2.
Häufige Fragen
Was passiert, wenn wir eine Schwelle nach Art. 12 IFR überschreiten?+
Wir liegen wieder unter allen Schwellen. Gilt Art. 16 dann sofort wieder?+
Prüft der Abschlussprüfer unseren Art.-16-Rahmen?+
Fallen Wertpapierinstitute auch unter NIS2?+
Wir gehören zu einer Bankengruppe. Ändert das den Rahmen?+
Weiterlesen
- Art. 16 DORA: der vereinfachte IKT-Risikomanagementrahmen
- DORA Anwendungsbereich: wer betroffen ist, welcher Rahmen gilt
- DORA-Informationsregister: Aufbau, Pflichtfelder, Einreichung
- DORA-Meldepflicht: IKT-Vorfälle klassifizieren und melden
- Kritische oder wichtige Funktionen nach DORA einstufen
- DORA-Zertifizierung und DORA-Prüfung: wer prüft was?
- DORA-Gap-Analyse: Quick-Check, Art. 16, Vollrahmen, Preise
Quellen
- Verordnung (EU) 2022/2554 (DORA), Art. 2, 3 Nr. 33, 34 und 60, Art. 16, 26, 28 (abgerufen am 2026-11-06)
- Verordnung (EU) 2019/2033 (IFR), Art. 12 Abs. 1 bis 4 und Erwägungsgrund 17, abgeglichen mit der konsolidierten Fassung vom 09.01.2024 (abgerufen am 2026-11-06)
- Delegierte Verordnung (EU) 2024/1774 (RTS IKT-Risikomanagement), Titel III Art. 28-41 (abgerufen am 2026-11-06)
- Delegierte Verordnung (EU) 2024/1772 (Klassifizierung von Vorfällen), Art. 8 Abs. 2 (abgerufen am 2026-11-06)
- Wertpapierinstitutsgesetz, § 2 (nichtamtliche Fassung) (abgerufen am 2026-11-06)
- Wertpapierinstitutsgesetz, § 41 (nichtamtliche Fassung) (abgerufen am 2026-11-06)
- Wertpapierinstitutsgesetz, § 78 (nichtamtliche Fassung) (abgerufen am 2026-11-06)
- Kreditwesengesetz, § 1a (nichtamtliche Fassung) (abgerufen am 2026-11-06)
- BaFin: Aufsichtsmitteilung vom 21.08.2025 zum vereinfachten IKT-Risikomanagementrahmen (Artikel 16 DORA), Abschnitt 1 und Tabelle 1 (abgerufen am 2026-11-06)
- BaFin: Rundschreiben 06/2026 (BA) MaRisk, Stand 30.06.2026, AT 2.1 (abgerufen am 2026-11-06)
- BSI-Gesetz, Anlage 1 (nichtamtliche Fassung) (abgerufen am 2026-11-06)
Diese Inhalte dienen der allgemeinen technischen und organisatorischen Information und stellen keine Rechtsberatung dar (keine Rechtsdienstleistung i. S. d. RDG).