
Stand: 2026-11-06
Diese Seite gilt für beide Rahmen: für Finanzunternehmen im Vollrahmen und im vereinfachten Rahmen nach Art. 16 DORA, also ab 01.01.2027 auch für Factoring- und Leasinginstitute und die übrigen Institute nach § 1a Abs. 2a KWG (hier: KWG-Gruppe), soweit sie keine Kleinstunternehmen sind. Welcher Rahmen für Sie gilt, klärt die Seite DORA-Anwendungsbereich.
Wer muss ein Informationsregister führen?
Jedes Finanzunternehmen, für das Art. 28 DORA gilt. Das Register gehört zu Art. 28 Abs. 3 und wird auf Unternehmensebene sowie auf teilkonsolidierter und konsolidierter Ebene geführt. Im vereinfachten Rahmen nach Art. 16 gelten Art. 28 bis 30 im Grundsatz ebenfalls, mit Erleichterungen wie dem Wegfall der Strategie nach Art. 28 Abs. 2, die das Register nicht berühren (Aufsichtsmitteilung der BaFin vom 21.08.2025, Abschnitt 7.2). Auch Kleinstunternehmen führen nach DORA ein Register, eine Ausnahme sieht die Verordnung nicht vor.
Wer es nicht führen muss: Für Kleinstunternehmen der KWG-Gruppe gelten Art. 28 bis 30 DORA nach § 1a Abs. 2a Satz 2 Nr. 3 KWG nicht. Damit entfällt für sie nach unserer Lesart auch das Register, weil es in Art. 28 Abs. 3 steht. Diese Sonderregel steht im KWG und gilt nicht für andere DORA-Kleinstunternehmen. Ob Ihr Institut Kleinstunternehmen ist, prüfen Sie mit beiden Zahlen, wie auf der Seite DORA-Anwendungsbereich beschrieben. Unterstellen Sie den Status nicht. IKT-Dienstleister selbst führen kein Register, DORA verpflichtet nur Finanzunternehmen. Was Ihre Finanzkunden dafür von Ihnen brauchen, steht auf der Seite DORA für IT-Dienstleister.
Was gehört ins Register?
Alle vertraglichen Vereinbarungen über die Nutzung von IKT-Dienstleistungen, die IKT-Drittdienstleister bereitstellen (Art. 28 Abs. 3 UAbs. 1). IKT-Dienstleistungen sind digitale Dienste und Datendienste, die über IKT-Systeme dauerhaft bereitgestellt werden, einschließlich Hardware als Dienstleistung, ohne herkömmliche analoge Telefondienste (Art. 3 Nr. 21). Der Begriff ist weiter als die Auslagerung. Anhang III der Durchführungsverordnung nennt 19 Arten, von Projektmanagement und Entwicklung über Softwarelizenzen und Betrieb einschließlich Wartung bis zu Cloud-Diensten. Ins Register gehören laut BaFin:
- den direkten IKT-Drittdienstleister (Rang 1) immer, unabhängig davon, ob die Dienstleistung eine kritische oder wichtige Funktion unterstützt,
- bei Dienstleistungen für kritische oder wichtige Funktionen alle Unterauftragnehmer, die die Erbringung wirksam unterstützen,
- bei gruppeninternen IKT-Dienstleistern mindestens den ersten Unterauftragnehmer außerhalb der Gruppe, auch ohne Bezug zu kritischen oder wichtigen Funktionen.
Nicht ins Register gehört die MVP der BaFin, auch die Deutsche Bundesbank ist kein IKT-Drittdienstleister im Sinne von DORA. Zusätzliche Angaben für das eigene Vertragsmanagement sind erlaubt (Art. 5 Abs. 2 der Durchführungsverordnung). In Gruppen entscheidet das Mutterunternehmen, welche Unternehmen aufgenommen werden (Art. 6 Abs. 1).
Wie ist das Register aufgebaut?
Die Durchführungsverordnung (EU) 2024/2956 gibt 15 Vorlagen vor (Anhang I). Jede Vorlage ist eine Tabelle mit festen Spalten, jede Spalte hat einen Code, etwa B_02.02.0060, ein Format und eine Ausfülloption, etwa obligatorisch, obligatorisch unter einer Bedingung oder optional.
| Vorlage | Inhalt | Hinweis |
|---|---|---|
| B_01.01 | Unternehmen, das das Register führt | LEI, Name, Land, Art, zuständige Behörde |
| B_01.02 | Unternehmen im Konsolidierungskreis | ohne Gruppe nur das eigene Unternehmen, identisch mit B_01.01 |
| B_01.03 | Zweigniederlassungen | nur wenn vorhanden |
| B_02.01 | Verträge, allgemein | Kennnummer, Art der Vereinbarung, jährliche Kosten |
| B_02.02 | Verträge, spezifisch | Dienstleister, Funktion, Art der Dienstleistung, Laufzeit, Fristen, Standorte, Daten |
| B_02.03 | gruppeninterne Verträge | Verknüpfung, wenn ein gruppeninterner Dienstleister Teil der Kette ist |
| B_03.01 bis B_03.03 | wer unterzeichnet | auf Seite des Finanzunternehmens, des Dienstleisters und innerhalb der Gruppe |
| B_04.01 | wer die Dienstleistung nutzt | Finanzunternehmen oder Zweigniederlassung |
| B_05.01 | IKT-Drittdienstleister | Kennung, Name, Sitz, oberstes Mutterunternehmen |
| B_05.02 | Dienstleistungskette | Rang 1 für den direkten Dienstleister, ab Rang 2 Unterauftragnehmer |
| B_06.01 | Funktionen | Funktionskennung, kritisch oder wichtig, Wiederherstellungsziele |
| B_07.01 | Bewertung der Dienstleistungen | nur für Dienstleistungen, die kritische oder wichtige Funktionen unterstützen |
| B_99.01 | eigene Begriffsbestimmungen | was Ihre Stufen wie „gering, mittel, hoch“ bedeuten |
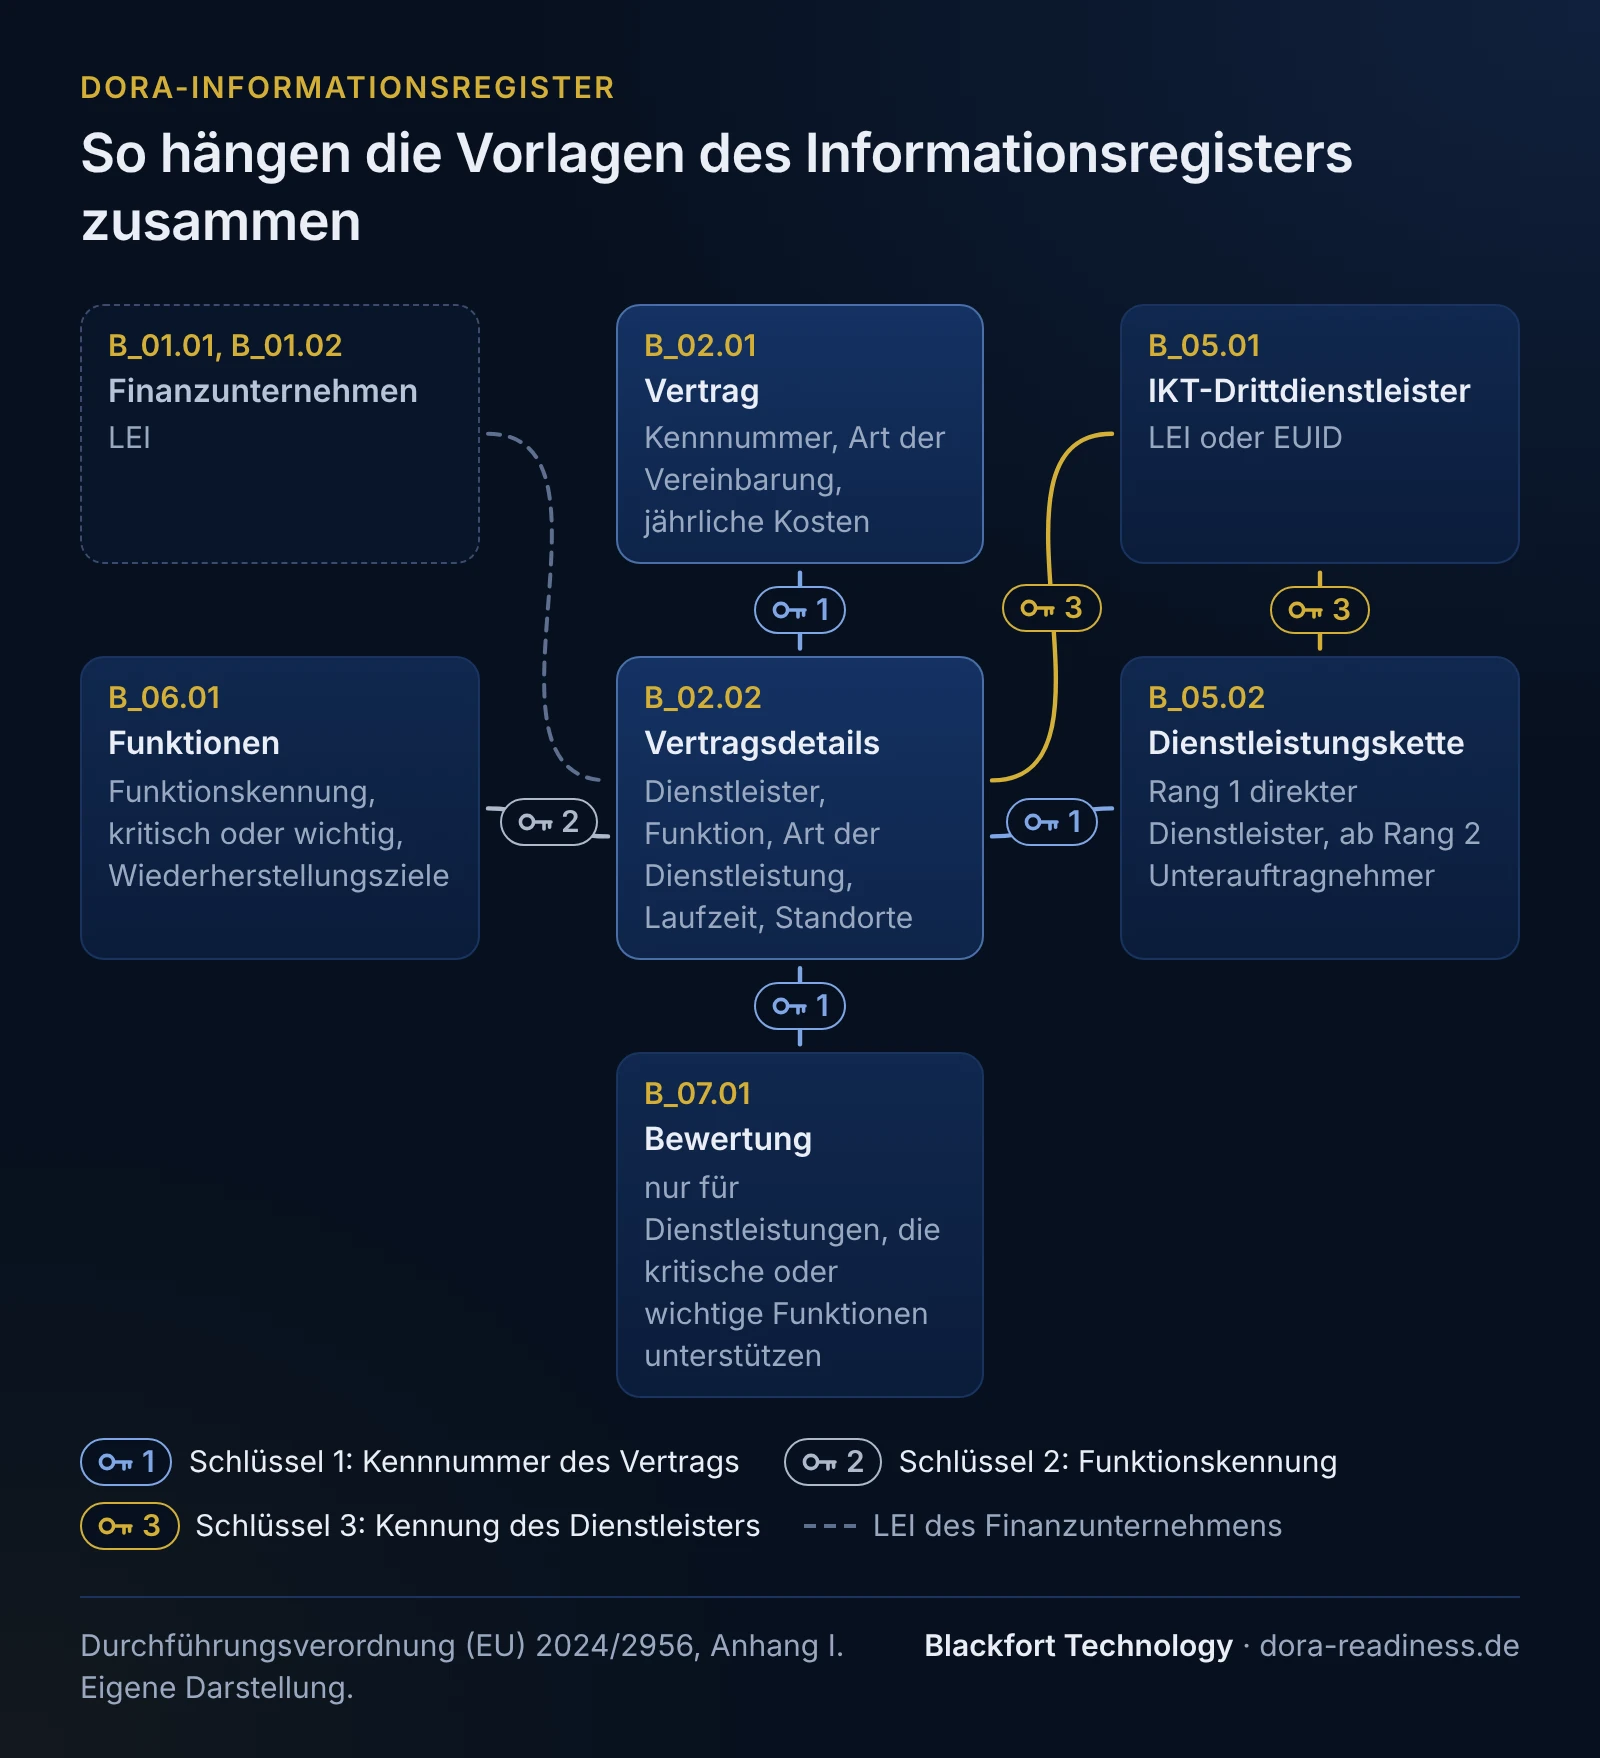
Zusammengehalten werden die Vorlagen durch drei Schlüssel: die Kennnummer der vertraglichen Vereinbarung (B_02.01.0010), die das Finanzunternehmen vergibt, unverändert beibehält und in allen Vorlagen gleich verwendet, die Funktionskennung (B_06.01.0010, Format F1, F2 usw.) und die Kennung des Dienstleisters (B_05.01.0010). Wer einen dieser Werte an einer Stelle ändert und an einer anderen nicht, erzeugt Fehler.
LEI, EUID und andere Kennungen
Das Finanzunternehmen identifiziert sich im Register mit seiner LEI. IKT-Drittdienstleister, die juristische Personen sind, werden mit einer gültigen und aktiven LEI oder der europäischen Kennung EUID identifiziert, mit beiden, wenn beide vorhanden sind (Art. 3 Abs. 5 der Durchführungsverordnung). Für juristische Personen außerhalb der EU ist nur die LEI zulässig. Andere Kennungen wie Handelsregister- oder Umsatzsteuer-Identifikationsnummer dürfen Sie nur für natürliche Personen verwenden, die als Unternehmer handeln (Anhang I, B_05.01.0020). Eine Dummy-LEI akzeptiert die BaFin nicht. Die Kennungen erhalten Sie vom Dienstleister selbst. Für Unterauftragnehmer in der Kette kritischer oder wichtiger Funktionen sorgen Sie über den direkten Dienstleister dafür, dass LEI oder EUID vorliegen (Art. 3 Abs. 6).
Wie wird die kritische oder wichtige Funktion je Vertrag erfasst?
Art. 28 Abs. 3 UAbs. 2 DORA verlangt, Verträge für kritische oder wichtige Funktionen von den übrigen zu unterscheiden. Im Register geschieht das über die Funktion: Vorlage B_06.01 führt jede Funktion mit eigener Kennung für jede Kombination aus LEI, genehmigter Tätigkeit und Funktion, mit der Bewertung „ja“, „nein“ oder „keine Bewertung durchgeführt“, dem Datum der letzten Bewertung und den Vorgaben für Wiederherstellungszeit und Wiederherstellungspunkt in Stunden. In B_02.02 verweist jeder Vertrag über die Funktionskennung auf die Funktion, die er unterstützt. Unterstützt ein Vertrag mehrere Funktionen, steht er nach unserer Lesart der Vorlage in mehreren Zeilen, je Funktion eine.
Unterstützt die Dienstleistung eine kritische oder wichtige Funktion, werden weitere Felder Pflicht: Kündigungsfristen beider Seiten in Kalendertagen, maßgebliches Recht, Land der Erbringung, Datenspeicherung mit Ort, Sensibilität der Daten, Grad der Abhängigkeit, dazu die ganze Vorlage B_07.01 mit Substituierbarkeit, Datum des letzten Audits, Ausstiegsplan, Möglichkeit der Wiedereingliederung, Auswirkung einer Einstellung und alternativen Dienstleistern. Welche Funktionen kritisch oder wichtig sind, legen Sie vorher fest, die Methode zeigt die Seite kritische oder wichtige Funktionen einstufen.
Ausfüllhilfe: ein Vertrag, ausgefüllt
Fiktives Beispiel, kein Kunde. Die Muster-Factoring GmbH (23 Beschäftigte, Bilanzsumme 61 Mio. EUR, kein Kleinstunternehmen) aus dem Beispiel zur Funktionsliste bezieht ihr Factoring-Kernsystem als Software-as-a-Service. Der Softwareanbieter betreibt es im Rechenzentrum eines Unterauftragnehmers. Auf dem Kernsystem laufen zwei kritische oder wichtige Funktionen, der Forderungsankauf (F1) und die Debitorenbuchhaltung (F3). Die Tabelle zeigt die wichtigsten Felder für diesen Vertrag. Platzhalter in spitzen Klammern ersetzen Sie durch echte Kennungen, nie durch erfundene.
| Spalte | Feld | Pflicht | Beispielwert | Hinweis |
|---|---|---|---|---|
| B_01.01.0010 | LEI des registerführenden Unternehmens | immer | <LEI der Muster-Factoring GmbH> | 20 Stellen nach ISO 17442, gültig und aktiv |
| B_01.01.0040 | Art des Finanzunternehmens | immer | „Kreditinstitute“ oder „sonstige Finanzunternehmen“, offen, siehe Hinweis unter der Tabelle | Auswahl aus einer festen Liste |
| B_02.01.0010 | Kennnummer der Vereinbarung | immer | MF-IKT-007 | intern vergeben, nie ändern, in allen Vorlagen gleich |
| B_02.01.0020 | Art der Vereinbarung | immer | eigenständige Vereinbarung | bei Rahmenvertrag mit Einzelverträgen: übergeordnete und Folgevereinbarungen |
| B_02.01.0040 und 0050 | Währung, jährliche Kosten | immer | EUR, 96000 | Ausgaben des zurückliegenden Jahres, in Einheiten, keine Doppelzählung |
| B_02.02.0030 und 0040 | Kennung des Dienstleisters, Art der Kennung | immer | <LEI des Softwareanbieters>, LEI | genau wie in B_05.01 |
| B_02.02.0050 | Funktionskennung | immer | F1, in einer zweiten Zeile F3 | je unterstützter Funktion eine Zeile |
| B_02.02.0060 | Art der IKT-Dienstleistung | immer | S19 | Kennung aus Anhang III, S19 steht für SaaS |
| B_02.02.0070 und 0080 | Beginn, Ende | immer | 2023-04-01, 9999-12-31 | unbefristet: 9999-12-31 |
| B_02.02.0100 und 0110 | Kündigungsfrist Institut, Kündigungsfrist Dienstleister | bei kritischer oder wichtiger Funktion | 180, 365 | Kalendertage ab Eingang der Kündigung |
| B_02.02.0120 und 0130 | maßgebliches Recht, Land der Erbringung | bei kritischer oder wichtiger Funktion | DE, DE | Ländercode nach ISO 3166-1 Alpha-2 |
| B_02.02.0140 und 0150 | Datenspeicherung, Speicherort | 0140 bei kritischer oder wichtiger Funktion, 0150 wenn 0140 „Ja“ | Ja, DE | für jedes weitere Land der Speicherung eine Zeile |
| B_02.02.0160 | Ort der Datenverarbeitung | wenn die Dienstleistung Daten verarbeitet, unabhängig von der Funktion | DE | für jedes weitere Land der Verarbeitung eine Zeile |
| B_02.02.0170 | Sensibilität der Daten | bei Speicherung und kritischer oder wichtiger Funktion | Hoch | die höchste zutreffende Stufe |
| B_02.02.0180 | Grad der Abhängigkeit | bei kritischer oder wichtiger Funktion | Vollständige Abhängigkeit | vier Stufen von „unerheblich“ bis „vollständig“ |
| B_05.01.0050 bis 0080 | Name, Name in lateinischer Schrift, Art der Person, Sitzland | immer | Name laut Handelsregister, ebenso, juristische Person, DE | je Dienstleister einmal, auch für den Unterauftragnehmer |
| B_05.01.0110 | Kennung des obersten Mutterunternehmens | wenn der Dienstleister nicht selbst Mutter ist | <LEI der Muttergesellschaft> | ohne Gruppe die eigene Kennung wiederholen |
| B_05.02.0020 | Art der IKT-Dienstleistung in der Kette | immer | S19, auch in der Zeile für Rang 2 | alle Glieder einer Kette erbringen dieselbe Art von Dienstleistung |
| B_05.02.0050 und 0060 | Rang, Empfänger der Unterleistung | immer, Empfänger ab Rang 2 | Softwareanbieter 1, Rechenzentrumsbetreiber 2 mit Empfänger <LEI des Softwareanbieters> | Kennung des Unterauftragnehmers auch hier eintragen |
| B_06.01.0010 bis 0030 | Funktionskennung, genehmigte Tätigkeit, Bezeichnung | immer | F1, Tätigkeit siehe Hinweis unter der Tabelle, Forderungsankauf mit Ankaufs- und Limitprüfung | Bezeichnung nach Ihrer Funktionsliste |
| B_06.01.0050 und 0070 | kritisch oder wichtig, Datum der Bewertung | immer | Ja, 2026-12-15 | Datum, an dem das Leitungsorgan die Funktionsliste beschlossen hat (im Beispiel Dezember 2026) |
| B_06.01.0080 und 0090 | Wiederherstellungszeit, Wiederherstellungspunkt | immer | 8, 1 | Stunden, unter einer Stunde „1“, nicht festgelegt „0“ |
| B_06.01.0100 | Auswirkung einer Einstellung der Funktion | immer | Hoch | Bedeutung der Stufen in B_99.01 erklären |
| B_07.01.0050 und 0060 | Substituierbarkeit, Grund | bei kritischer oder wichtiger Funktion | äußerst komplizierte Substituierbarkeit, Schwierigkeiten bei der Migration der Daten | Grund nur bei „nicht“ oder „äußerst kompliziert“ |
| B_07.01.0070 | Datum des letzten Audits | bei kritischer oder wichtiger Funktion | 9999-12-31 | kein Audit durchgeführt. Zertifizierungen durch Dritte und Innenrevisionsberichte des Dienstleisters zählen hier nicht |
| B_07.01.0080 und 0090 | Ausstiegsplan, Wiedereingliederung | bei kritischer oder wichtiger Funktion | Ja, äußerst kompliziert | Ausstiegsplan je Dienstleistung |
| B_07.01.0100 und 0110 | Auswirkung einer Einstellung, alternative Dienstleister | bei kritischer oder wichtiger Funktion | Hoch, Ja | Alternativen in B_07.01.0120 optional benennen |
Hinweis für die KWG-Gruppe: Die Auswahlliste in B_01.01.0040 und die Tätigkeiten in Anhang II folgen den Arten von Finanzunternehmen nach Art. 2 DORA. Eine eigene Option für Institute, die nur über § 1a Abs. 2a KWG erfasst sind, gibt es nicht. In Frage kommen „Kreditinstitute“ oder „sonstige Finanzunternehmen“, und für beide Lesarten gibt es ein Argument. Die Durchführungsverordnung sieht „sonstige Finanzunternehmen“ für Mutterunternehmen vor, die das Register auf Gruppenebene führen, selbst aber nicht registerpflichtig sind, weil sie nicht unter Art. 2 DORA fallen, etwa Finanzholdinggesellschaften, gemischte Finanzholdinggesellschaften oder gemischte Holdinggesellschaften. Institute nach § 1a Abs. 2a KWG fallen ebenfalls nicht unter Art. 2, sind aber über das KWG selbst registerpflichtig. Der Fall ist also nur teilweise vergleichbar, für „sonstige Finanzunternehmen“ spricht deshalb nur eine Analogie. Für „Kreditinstitute“ mit den Tätigkeiten für Kreditinstitute (Anhang II, B_06.01.0020) spricht das KWG, das DORA für diese Institute so anwendet, „als wären diese Institute CRR-Kreditinstitute“. Eine Festlegung der BaFin haben wir nicht gefunden. Gleichen Sie beide Felder mit den Ausfüllhinweisen und der beispielhaft befüllten Excel-Vorlage der BaFin ab und fragen Sie im Zweifel nach.
Die Spaltencodes der Vorlage B_06.01 folgen der Berichtigung der Durchführungsverordnung vom 19.09.2025. Sie hat die Spalten ab der Bewertung um eine Stelle nach vorn gezogen: Die Bewertung „kritisch oder wichtig“ steht in 0050, die Gründe in 0060, das Datum der Bewertung in 0070, die Wiederherstellungsziele in 0080 und 0090, die Auswirkung einer Einstellung in 0100. Unterlagen mit 0060 bis 0110 folgen dem unberichtigten Text. Gleichen Sie die Codes mit der Excel-Vorlage der BaFin ab, mit der Sie einreichen.
Die Ausfüllhilfe gibt es auch als Datei mit den Blättern Ausfüllhilfe, Vorlagen und Prüfliste: Ausfüllhilfe herunterladen (Excel, xlsx). Sie ersetzt nicht die Excel-Vorlage der BaFin, mit der Sie einreichen.
Wie wird das Register bei der BaFin eingereicht?
| Schritt | Was gilt |
|---|---|
| Stichtag und Frist | jährlich, Stand 31. Dezember des Vorjahres, Einreichungsprozess bis spätestens 31. März vollständig und fehlerfrei durchlaufen. Ab wann die BaFin Register annimmt, gibt sie zu Jahresbeginn auf ihrer Website bekannt. |
| Weg | ausschließlich über die Melde- und Veröffentlichungsplattform (MVP), Fachverfahren „Digital Operational Resilience Act (DORA)“. Melderinnen und Melder müssen dafür freigeschaltet sein. |
| Format | xBRL-Datei nach der Taxonomie der europäischen Aufsichtsbehörden oder die Excel-Vorlage der BaFin in vorgegebener Struktur. Für den Zyklus 2027 sind keine Taxonomie-Änderungen vorgesehen. |
| Test | jederzeit möglich über das Fachverfahren „TEST: Digital Operational Resilience Act (DORA)“ |
| Validierung | erst durch die BaFin, dann durch die europäischen Aufsichtsbehörden, bis zu 48 Stunden. Die Pflicht ist erst erfüllt, wenn auch diese das Register angenommen haben, sichtbar im Protokoll der MVP. Bei Ablehnung das korrigierte Register als neue Meldung hochladen, vor Fristende. |
| Keine Rückmeldung | Verharrt die Meldung länger als 48 Stunden im Status „in Verarbeitung (extern)“, erneut einreichen und dabei den Zeitstempel im Dateinamen aktualisieren. |
| Datenqualität | Anfang April spielen die europäischen Aufsichtsbehörden ein Datenqualitätsfeedback aus, 2026 erstmals und für etwa 90 Prozent der Register. Es vergleicht Angaben vieler Unternehmen und ist keine inhaltliche Validierung. Richtige Angaben behalten Sie bei und dokumentieren die Abweichung intern, etwa mit einem Screenshot des GLEIF-Eintrags. |
| Frist verpasst | keine Nachreichung im laufenden Zyklus und keine Einreichung per E-Mail. Das Register gilt dann als nicht oder nicht korrekt eingereicht. |
| Änderungen im Jahr | umgehend ins Register eintragen, einreichen aber nur im jährlichen Turnus oder auf Aufforderung |
Zwei weitere Pflichten aus Art. 28 Abs. 3 löst die BaFin über das Register oder bestehende Wege: Die Zahl neuer Verträge entnimmt sie dem Register selbst, eine eigene Meldung ist nicht nötig. Geplante Verträge für kritische oder wichtige Funktionen und Funktionen, die kritisch oder wichtig geworden sind, zeigen Sie zeitnah an. Liegt zugleich eine anzeigepflichtige Auslagerung vor, zeigen Sie diese weiter über das MVP-Fachverfahren „Anzeige von Auslagerungen“ an. Die DORA-Anzeige soll künftig im selben Formular möglich sein, das kündigt die BaFin auf ihrer Website an. Ohne Überschneidung senden Sie das Excel-Formular der BaFin per E-Mail an DORA-Informationsregister@bafin.de.
Offen für die KWG-Gruppe: Art. 28 gilt für sie ab 01.01.2027 (§ 1a Abs. 2a i. V. m. § 65a Abs. 3 KWG). Ob sie schon 2027 ein Register mit Stand 31.12.2026 einreicht oder erstmals 2028 mit Stand 31.12.2027, regelt keine von uns gelesene Quelle. Wir empfehlen, das Register ab Januar 2027 einreichungsfähig zu führen, früh eine Testeinreichung zu machen und die Ankündigung der BaFin zu Jahresbeginn zu verfolgen.
Typische Validierungsfehler
Die Validierungsregeln der europäischen Aufsichtsbehörden selbst haben wir nicht ausgewertet. Die folgenden Fehlerbilder stammen aus den Hinweisen der BaFin und aus dem Wortlaut der Durchführungsverordnung. Die BaFin stellt zusätzlich eine Übersicht möglicher Fehlercodes mit Abhilfe bereit.
| Fehlerbild | Woran es liegt | Abhilfe |
|---|---|---|
| Pflichtfelder leer | Im Testlauf 2024 fanden die europäischen Aufsichtsbehörden unter anderem nicht ausgefüllte Pflichtfelder. | Ausfülloption je Spalte prüfen, besonders die Felder, die nur bei kritischen oder wichtigen Funktionen Pflicht sind. Die Bewertung in B_06.01 zuerst abschließen. |
| Kennungen falsch oder fehlend | Laut BaFin waren im Testlauf häufig Kennungen von Finanzunternehmen und Dienstleistern fehlerhaft oder nicht vorhanden. | LEI gegen den GLEIF-Eintrag prüfen, siehe Abschnitt Kennungen |
| Fehlertyp 705 nach Korrektur | Laut BaFin trat er 2026 häufig auf, nachdem Unternehmen LEIs angepasst hatten. Die Abhängigkeiten im Datenmodell waren nicht eingehalten. | geänderte LEI überall nachziehen, wo sie verwendet wird, LEIs von Dienstleistern und Unterauftragnehmern in Tabelle 05.02 aufnehmen |
| Kennnummer weicht ab | Der Vertrag hat in B_02.01 eine andere Nummer als in B_02.02, B_05.02 oder B_07.01, etwa nach einer Umbenennung | Kennnummer einmal vergeben und nie ändern |
| Datum fehlt | unbefristeter Vertrag ohne Enddatum, Audit nie durchgeführt | in beiden Fällen 9999-12-31 eintragen |
Drei typische Lücken
| Lücke | Ursache | Wirkung | Abhilfe |
|---|---|---|---|
| Unterauftragnehmer nur mit Namen | Der Dienstleister liefert eine Liste seiner Subunternehmer ohne LEI oder EUID, der Vertrag verpflichtet ihn nicht dazu. | Die Kette in B_05.01 und B_05.02 ist für kritische oder wichtige Funktionen unvollständig, die Einreichung scheitert oder kommt spät. | LEI oder EUID der Unterauftragnehmer beim nächsten Vertragsgespräch anfordern und als laufende Lieferpflicht vereinbaren, rechtlich prüfen lassen. |
| Wiederherstellungsziele als „0“ gemeldet | Die BIA ist nicht abgeschlossen, für die Funktionen gibt es keine beschlossenen Ziele. | Das Register zeigt der Aufsicht für kritische oder wichtige Funktionen „nicht festgelegt“, obwohl beide Rahmen Ziele verlangen. | BIA und Ziele vor dem Stichtag beschließen, siehe IKT-Risikomanagement und Art. 16. |
| Register nur im März gepflegt | Das Register gilt als Meldeprojekt, Einkauf und Fachbereiche schließen Verträge ohne Eintrag. | Änderungen fehlen, obwohl sie umgehend einzutragen sind. Anzeigen für neue Verträge zu kritischen oder wichtigen Funktionen unterbleiben, Fehler fallen erst kurz vor Fristende auf. | Eintrag ins Register als Schritt im Beschaffungs- und Vertragsprozess, Testeinreichung im Januar. |
Wie Sie Verträge mit IKT-Dienstleistern prüfen, nachverhandeln und mit Ausstiegsstrategien absichern, behandelt die Seite IKT-Drittdienstleister steuern.
Wie wir unterstützen
Für Institute im Umstieg auf Art. 16 und für Unternehmen im Vollrahmen beginnen wir mit der DORA-Gap-Analyse. Sie zeigt, ob Register, Funktionsliste und Verträge zusammenpassen und was bis zum nächsten Stichtag fehlt. Rechtliche Fragen zu Verträgen und Einzelfällen klären Sie mit Ihrer Rechtsberatung.
Häufige Fragen
Müssen auch Verträge ohne Bezug zu kritischen oder wichtigen Funktionen ins Register?+
Wie erfassen wir einen Rahmenvertrag mit Einzelverträgen?+
Wie oft müssen wir das Register aktualisieren?+
Müssen Verträge mit gruppeninternen IKT-Dienstleistern ins Register?+
Ist das Informationsregister dasselbe wie das Auslagerungsregister?+
Weiterlesen
- Kritische oder wichtige Funktionen nach DORA einstufen
- IKT-Drittdienstleister steuern: DORA-Verträge nach Art. 30
- Art. 16 DORA: der vereinfachte IKT-Risikomanagementrahmen
- IKT-Risikomanagement nach DORA: Rahmen und DOR-Strategie
- DORA für IT-Dienstleister: Anforderungen Ihrer Finanzkunden
- DORA-Gap-Analyse: Quick-Check, Art. 16, Vollrahmen, Preise
Quellen
- Verordnung (EU) 2022/2554 (DORA), Art. 3 Nr. 21, Art. 28 Abs. 1 und 3 (abgerufen am 2026-11-06)
- Durchführungsverordnung (EU) 2024/2956 (Standardvorlagen für das Informationsregister), Art. 2 bis 6, Anhänge I bis III (abgerufen am 2026-11-06)
- Berichtigung der Durchführungsverordnung (EU) 2024/2956 vom 19.09.2025 (ABl. L 2025/90725), Spaltencodes B_06.01.0050 bis 0100, B_05.01.0020, B_05.01.0090, B_07.01.0110 (abgerufen am 2026-11-06)
- BaFin: Informationsregister und Anzeigepflichten (abgerufen am 2026-11-06)
- BaFin: Fachartikel vom 15.01.2025, DORA: Informationsregister und Anzeigepflichten (abgerufen am 2026-11-06)
- BaFin: FAQs zu DORA, Abschnitt Informationsregister (abgerufen am 2026-11-06)
- BaFin: Aufsichtsmitteilung vom 21.08.2025, Hinweise zur Umsetzung von DORA mit vereinfachtem IKT-Risikomanagementrahmen, Abschnitt 7 (abgerufen am 2026-11-06)
- Kreditwesengesetz, § 1a Abs. 2a und § 65a Abs. 3 (nichtamtliche Fassung) (abgerufen am 2026-11-06)
Diese Inhalte dienen der allgemeinen technischen und organisatorischen Information und stellen keine Rechtsberatung dar (keine Rechtsdienstleistung i. S. d. RDG).